
Resposta direta
Para preparar a análise de IBS/CBS de uma sociedade em conta de participação, identifique a SCP, o sócio ostensivo, a atividade e a situação da opção pelo regime regular. Na regra geral, se a SCP não optar, o sócio ostensivo responde pelo pagamento relativo às operações da sociedade, sem excluir valores devidos aos participantes. A conferência precisa separar essas operações das atividades próprias do ostensivo e observar a regra específica para imóveis.
Ouça este artigo
15:38 de áudio · Português
Comece pelo contrato e pela atividade da SCP
Este roteiro é destinado ao escritório que atende um sócio ostensivo com uma ou mais sociedades em conta de participação, as SCPs. A tarefa é preparar um conjunto de operações identificadas, com responsável tributário e pendências documentais. O procedimento sugerido não substitui a avaliação jurídica do contrato nem define lançamentos de IRPJ, CSLL ou outros tributos.
O art. 991 do Código Civil atribui ao sócio ostensivo o exercício da atividade da SCP em seu próprio nome e sob sua responsabilidade. O art. 993 esclarece que eventual registro do contrato não confere personalidade jurídica à sociedade. Isso não dispensa a análise tributária: a LC 214 inclui entidades sem personalidade jurídica no conceito de fornecedor.
Reúna contrato, alterações, identificação cadastral, participantes, objeto e período de funcionamento. Confira qual atividade foi efetivamente realizada. Um nome de projeto no ERP ou uma pasta chamada SCP não comprova, sozinho, o vínculo de cada compra ou venda.
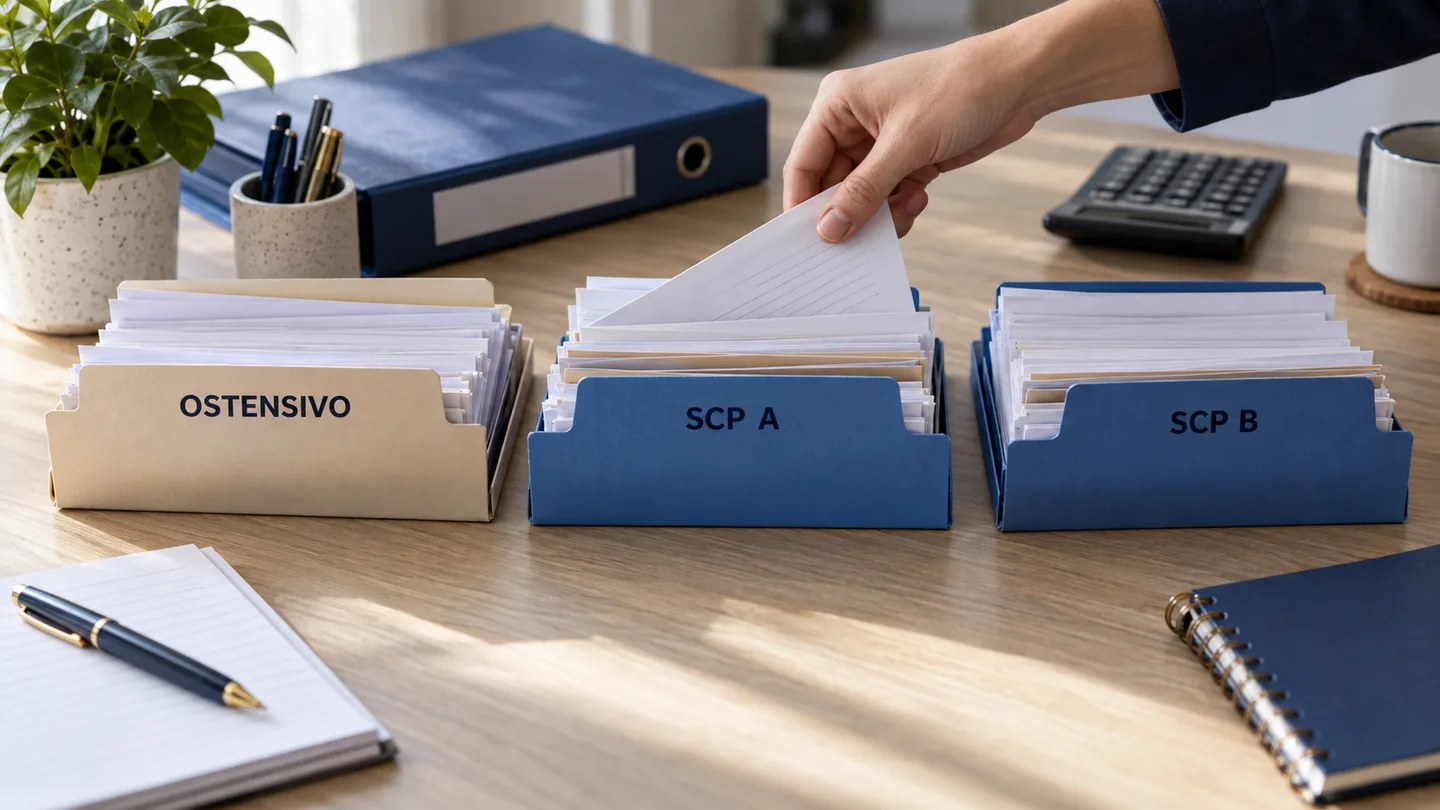
Crie uma ficha para cada SCP e outra para as operações próprias do ostensivo. O identificador deve acompanhar contratos, documentos fiscais e registros financeiros. Essa separação é uma proposta de organização do trabalho; não significa que toda SCP deva adotar o mesmo sistema ou o mesmo formato de planilha.
Referência: Código Civil, arts. 991 e 993: sociedade em conta de participação. Consultado em 15/10/2026. ↗
A ausência de opção não elimina a tributação das operações
O art. 26 da LC 214 permite que a SCP opte pelo regime regular do IBS e da CBS. Seu § 4º determina que, sem essa opção, o pagamento relativo às operações da sociedade cabe ao sócio ostensivo, vedada a exclusão dos valores devidos aos participantes. O art. 25, § 6º, de cada regulamento reproduz essa regra.
Por isso, não classifique todas as operações como desoneradas apenas porque a SCP consta entre os entes que não são contribuintes na regra do caput. A revisão deve identificar quem responde, qual operação ocorreu e qual tratamento é aplicável no período.
Os valores a entregar aos participantes precisam de suporte contratual e contábil próprio. Sua existência não autoriza reduzir automaticamente o conjunto de operações sujeito à análise de IBS/CBS. Um pagamento ao participante também não prova que seja despesa dedutível ou aquisição geradora de crédito.
Para operações com bens imóveis, há regra específica: o art. 264 da LC 214 e o art. 384 dos regulamentos atribuem o recolhimento ao ostensivo, sem excluir os valores devidos aos participantes. Não conclua que a opção pela SCP afasta essa atribuição. Encaminhe o caso pelo regime imobiliário aplicável antes de definir o tratamento.
Leia também: Movimentações dos sócios: documentos para o contador conferir a origem
Confira a opção e sua data de efeito no histórico oficial
A ficha precisa distinguir ausência de opção, intenção de optar, pedido registrado e situação efetiva demonstrada. Consulte o histórico antes de preparar nova solicitação. CNPJ ativo, contrato assinado e mensagem interna de aprovação não demonstram que a opção tributária ocorreu.
O serviço oficial Escolher Regime de Apuração IBS/CBS inclui as SCPs entre seus usuários e oferece formalização e consulta ao histórico. Utilize a identificação e a representação adequadas ao caso. Guarde a evidência do pedido e do resultado apresentado, com data, entidade e período de efeito. Este artigo consultou a descrição pública do serviço; não executou uma opção autenticada.
O art. 25, §§ 1º e 2º, dos regulamentos prevê permanência mínima de doze meses. Como regra, os efeitos começam na data da opção; no início de atividade, há previsão de opção simultânea ao registro cadastral, com efeitos a partir desse registro. A renúncia tem efeitos no primeiro dia do ano seguinte e depende da disciplina indicada na norma. Não aplique à SCP, por analogia, o calendário de escolha do Simples Nacional ou das cooperativas.
Antes de planejar a saída, verifique também o art. 41, §§ 5º e 6º, da LC 214: recebimento de ressarcimento no ano corrente ou no anterior pode impedir a retirada do regime regular na opção facultativa. O prazo mínimo, isoladamente, não resolve essa análise.
A escolha exige avaliação da atividade, operações e consequências para a entidade. Este roteiro não recomenda optar nem renunciar e não demonstra que uma alternativa seja economicamente melhor para todos os casos.
Referência: Receita Federal, serviço Escolher Regime de Apuração IBS/CBS: opção e histórico. Consultado em 15/10/2026. ↗
Separe a responsabilidade da regra transitória de 2026
Identificar o responsável pelo IBS/CBS não significa que haverá recolhimento exigível em todo caso de 2026. O art. 464 do regulamento da CBS e o art. 465 do IBS dispensam o recolhimento nesse ano para quem cumprir as obrigações acessórias aplicáveis ou estiver legalmente desobrigado delas.
A apuração tem caráter informativo em 2026 nas condições previstas, mas os documentos relativos aos demais tributos continuam exigíveis conforme suas regras. Registre qual obrigação se aplica à operação e qual evidência comprova seu atendimento. Não use a transição como dispensa geral de documentação.
Os saldos a recuperar registrados na apuração de 2026 não podem ser tratados como ressarcimento disponível nem transportados para fatos geradores a partir de 2027, conforme o art. 465 da CBS e o art. 466 do IBS. Separe a preparação dos controles de qualquer projeção de caixa baseada nesses saldos.
As fontes deste artigo foram verificadas em 15 de outubro de 2026. Para emitir um documento ou transmitir uma informação, confira também o modelo fiscal, o leiaute e a orientação operacional vigentes para a atividade e para a data. A norma geral da SCP não determina sozinha como preencher cada campo do emissor.
Monte a relação por operação, não apenas por conta bancária
Escolha um período e liste os fornecimentos com contrato, documento, valor, contraparte e identificação da SCP ou da atividade própria do ostensivo. Inclua o estado do documento e a evidência da entrega ou prestação. Mantenha o recebimento em colunas separadas, com data, valor e vínculo com o título.
O titular da conta que recebeu o dinheiro não resolve sozinho a atribuição da operação. Compare os documentos com o contrato e com a realidade da execução. Se uma mesma entrada liquidar cobranças de origens diferentes, abra a composição e preserve o vínculo com cada uma.
Os arts. 112 e 115 dos regulamentos tratam da documentação fiscal, incluindo a SCP que opta pelo regime regular. A identificação e a emissão devem seguir o responsável e a regra aplicáveis. O controle auxiliar não autoriza usar qualquer CNPJ na nota nem substituir o documento fiscal por um demonstrativo de rateio.
Uma forma de preparar a revisão é manter os campos abaixo. O escritório pode adaptá-los ao seu sistema, preservando a prova da classificação e das mudanças.
- Entidade e atividade: SCP identificada ou operação própria do ostensivo, com contrato de suporte.
- Regime e responsável: evidência da opção, data de efeito e conclusão do profissional para a operação.
- Operação: documento, contraparte, valor, período e situação, sem duplicar importações.
- Financeiro: títulos, recebimentos e repasses identificados separadamente.
- Pendência: informação ausente, valor afetado, responsável pela resposta e próxima conferência.
Leia também: IBS/CBS: prepare a apuração de matriz e filiais
Exemplo fictício: R$ 450 mil com três origens distintas
Um escritório recebe um relatório de fornecimentos de R$ 450 mil para o período. A classificação inicial mostra R$ 270 mil como operações próprias do ostensivo e R$ 180 mil atribuídos à SCP A. O contrato e os documentos revelam que R$ 120 mil dos R$ 270 mil pertencem à SCP B.
Após a correção documentada, o conjunto fica assim: R$ 150 mil de operações próprias, R$ 180 mil da SCP A e R$ 120 mil da SCP B. O total continua R$ 450 mil. Houve mudança de atribuição, sem criação de novas operações ou exclusão de documentos.
Para a SCP A, o exemplo considera a ausência de opção pelo regime regular confirmada para o período e operações fora do regime de bens imóveis. O contrato aponta R$ 45 mil devidos ao participante. Na preparação da análise pelo ostensivo, não se reduzem os R$ 180 mil para R$ 135 mil apenas por causa dessa obrigação com o participante.
Os recebimentos de clientes vinculados aos R$ 180 mil da SCP A somam R$ 130 mil. Sob a premissa de que não há cancelamentos, descontos ou outros ajustes, permanecem R$ 50 mil a receber. Esse saldo comercial não se confunde com os R$ 45 mil devidos ao participante.
A SCP B fica em revisão separada porque falta a comprovação da situação de sua opção no período. Seus R$ 120 mil permanecem visíveis na relação, com pendência atribuída ao responsável. Não se aplica a ela o resultado encontrado para a SCP A apenas porque ambas têm o mesmo ostensivo.
O exemplo não calcula imposto, crédito, lucro ou distribuição de resultado. Os R$ 450 mil são uma relação documental para conferência, não uma base tributável já validada. Ainda é necessário avaliar incidência, regime, período, documentos e eventuais ajustes próprios de cada operação.
- Conferência das origens: 150 mil + 180 mil + 120 mil = 450 mil reais.
- SCP A: 180 mil reais em fornecimentos, 130 mil recebidos e 50 mil a receber.
- Obrigação de 45 mil reais com o participante: controle próprio, sem dedução automática dos fornecimentos.
- SCP B: 120 mil reais identificados, com situação da opção ainda pendente de prova.
Compras e valores comuns precisam de análise própria
Faça a mesma identificação nas aquisições. Reúna documento, contratante, destino do bem ou serviço e relação com a atividade. Se uma despesa atende mais de uma operação, descreva os fatos e o critério proposto para análise do contador. A participação contratual de cada sócio não é, por si só, um critério universal para repartir compras.
Não distribua créditos de IBS/CBS entre participantes com base apenas no percentual de participação. A apropriação depende do titular, do regime e dos requisitos legais da aquisição. A conta bancária que pagou, sozinha, não demonstra quem pode aproveitar um crédito.
Se um documento foi lançado nas operações próprias do ostensivo e também na pasta da SCP, confirme se é referência documental ou lançamento em duplicidade. Uma cópia usada como evidência não pode gerar duas aquisições no controle. Preserve a origem e o motivo da correção.
Para aprofundar os requisitos da aquisição, use o guia de evidências de créditos do acervo. A conferência aqui proposta resolve a identificação e a entrega dos dados para essa análise, sem antecipar seu resultado.
Leia também: Créditos de IBS e CBS: evidências para a análise contábil
Conclua com uma posição por SCP e pendências verificáveis
A entrega ao responsável tributário deve mostrar operações próprias, cada SCP, situação da opção, regra considerada e documentos que sustentam a conclusão. Anexe a composição dos totais, os recebimentos relacionados e os valores devidos aos participantes em controles separados.
Quando faltar contrato, histórico oficial ou vínculo documental, informe o valor afetado e o que precisa ser obtido. Uma planilha que fecha em R$ 450 mil ainda pode conter R$ 120 mil com responsabilidade tributária não concluída, como no exemplo. A soma correta não elimina a pendência.
A my selene permite consultar dados fiscais e financeiros disponíveis conforme as conexões habilitadas. A definição da responsabilidade da SCP e a decisão de opção exigem revisão do profissional e do representante autorizado. Este guia não comprova transmissão de opção, apuração de IBS/CBS ou separação automática de SCPs pela plataforma.
Para iniciar uma conversa sobre a rotina do escritório, escolha uma SCP com operações difíceis de identificar, reúna uma amostra e indique quem pode esclarecer o contrato e fornecer o histórico da opção. Acompanhe quantas operações foram identificadas com prova e quais continuam pendentes. Não transforme essa medição em promessa de economia ou de conformidade.
Leia também: Reforma tributária: como organizar as próximas ações de cada cliente
Perguntas frequentes
Uma SCP sem opção pelo regime regular fica livre de IBS e CBS?
Não se pode concluir isso. Na regra geral da LC 214, sem a opção da SCP, o sócio ostensivo fica obrigado ao pagamento relativo às operações da sociedade, sem excluir valores devidos aos participantes. É preciso considerar também a operação, as regras específicas e a transição de 2026.
O CNPJ da SCP comprova a opção pelo regime regular?
Não. A identificação cadastral e a opção tributária são evidências diferentes. Consulte o histórico oficial, confira a entidade e a data de efeito e preserve a prova da situação aplicável ao período.
Posso descontar do total de operações a parcela devida ao participante?
Não automaticamente. A regra geral para a SCP sem opção veda essa exclusão pelo sócio ostensivo. O valor devido ao participante deve ser acompanhado separadamente, com fundamento contratual e contábil, sem reduzir por esse motivo os fornecimentos sujeitos à análise.
A regra muda quando a SCP realiza operações com imóveis?
Existe regra específica. O art. 264 da LC 214 atribui ao sócio ostensivo o recolhimento de IBS/CBS incidente sobre operações com bens imóveis, vedada a exclusão dos valores devidos aos participantes. A revisão precisa observar o regime imobiliário e não presumir que a opção da SCP afaste essa atribuição.
Fontes consultadas
Fontes utilizadas na elaboração deste artigo.
- LC 214/2025, texto atualizado, arts. 3º, 26, 41 e 264: SCP, opção e responsabilidade. Consultada em 15/10/2026. ↗
- Decreto 12.955/2026, texto atualizado, arts. 25, 41, 112, 115, 384, 464 e 465: regulamento da CBS. Consultado em 15/10/2026. ↗
- Resolução CGIBS 6/2026, arts. 25, 41, 112, 115, 384, 465 e 466: regulamento do IBS. Consultada em 15/10/2026. ↗
- Receita Federal, serviço Escolher Regime de Apuração IBS/CBS: opção e histórico. Consultado em 15/10/2026. ↗
- Código Civil, arts. 991 e 993: sociedade em conta de participação. Consultado em 15/10/2026. ↗
DA LEITURA À SUA OPERAÇÃO
Qual SCP ainda tem operações sem identificação?
Reúna uma amostra e indique quem acompanha o contrato e o histórico da opção. Conheça o escopo da my selene para apoiar a rotina fiscal e financeira do seu escritório.
Conhecer a my selene para contadores