Resposta direta
Para conferir a fatura do cartão corporativo sem duplicar despesas, relacione cada cobrança à compra e ao documento de origem. Depois, vincule o pagamento bancário à obrigação da fatura já registrada, sem criar novamente as mesmas despesas. Confira separadamente as parcelas futuras, os créditos por devolução e as compras ainda sem comprovação. Fatura paga não significa documentação completa.
Ouça este artigo
12:14 de áudio · Português
Compra, fatura e pagamento precisam permanecer ligados
O roteiro trata do cartão de crédito usado pela empresa para comprar. Recebimentos de vendas por cartão exigem outro controle. Escolha uma empresa, uma conta de cartão e uma fatura fechada. Confira o período, o vencimento e os cartões adicionais incluídos antes de somar as linhas.
A compra identifica o bem ou serviço adquirido e sua obrigação. A fatura reúne valores cobrados naquele ciclo. O débito bancário comprova a saída de dinheiro para pagar a fatura. Registrar cada compra e depois classificar o pagamento integral como uma nova despesa repete o efeito econômico.
Os vínculos dependem do ERP. Se a nota já criou um título no fornecedor, registre a liquidação por cartão e a obrigação correspondente conforme o procedimento do sistema. Deixar o título aberto e criar outra dívida pela fatura pode gerar uma segunda ordem de pagamento. A equipe financeira precisa validar essa passagem com o contador, sem inventar uma conta ou baixa automática.
Leia também: Conciliação de fornecedores: como conferir o saldo em aberto
A linha da fatura precisa encontrar sua origem
A ITG 2000 (R1) exige escrituração apoiada em documentos ou elementos que evidenciem o fato, com identificação dos registros relacionados. A fatura contribui para essa prova, mas o nome do estabelecimento e o valor não explicam, sozinhos, o que a empresa recebeu.
Para cada compra, reúna documento fiscal aplicável, pedido ou contrato, confirmação de entrega ou prestação e responsável interno. Um nome comercial abreviado deve ser confrontado com essas referências antes de escolher a classificação. Se duas despesas tiverem o mesmo valor, a coincidência não autoriza eliminar uma delas.
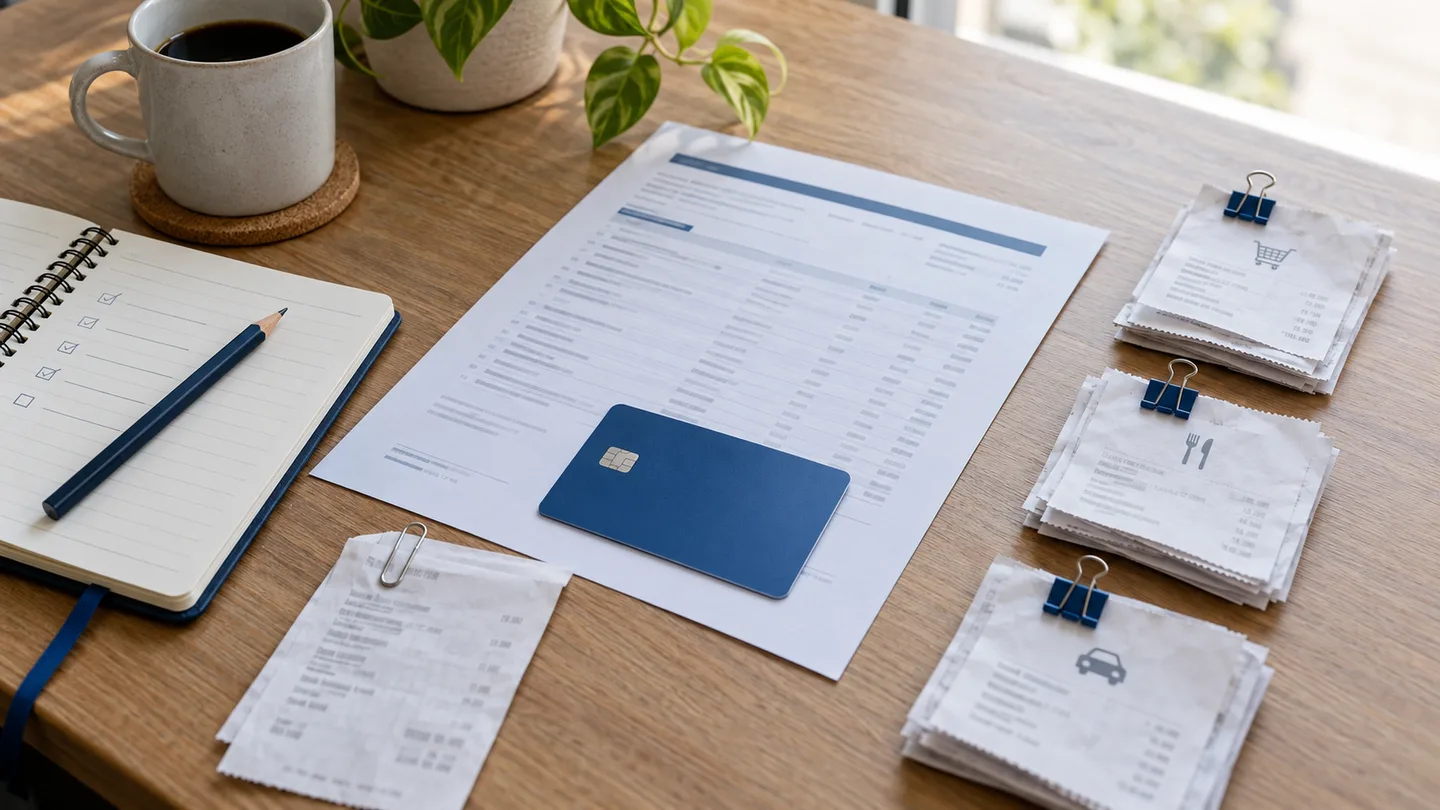
Use uma ficha por compra com referência que continue nas parcelas. Ela pode estar no sistema ou em controle auxiliar, desde que seja possível reconstruir o vínculo. Não é necessário repetir o arquivo da nota a cada mês; preserve a referência ao original e o acesso para quem revisa.
- Empresa, conta de cartão e portador responsável pela compra.
- Fornecedor, finalidade, documento de origem e identificador da transação disponível.
- Data da compra, entrega ou período do serviço, lançamento na fatura e vencimento.
- Valor total contratado, quantidade de parcelas, parcela atual e valores ainda previstos.
- Situação da comprovação, aprovação interna, ajuste ou contestação e responsável pela próxima ação.
Referência: CFC: ITG 2000 (R1), itens 5 a 7, 26 e 31 a 36. Consultada em 03/10/2026. ↗
A parcela do cartão não determina a despesa do mês
O CPC 00 (R2), no item 1.17, explica que os efeitos econômicos são retratados nos períodos em que ocorrem, mesmo quando o pagamento pertence a outro período. Por isso, a data de pagamento da fatura não resolve o reconhecimento contábil de cada compra.
Um equipamento, um material ainda em estoque e um serviço já prestado podem aparecer na mesma fatura e exigir tratamentos diferentes. O contador avalia a natureza, o período e os critérios aplicáveis. Não classifique todas as linhas como despesa de cartão nem aproprie um equipamento pelo valor de cada prestação.
Um serviço anual pago pelo cartão também pode exigir controle do período de utilização. O parcelamento financeiro e a apropriação do serviço são calendários diferentes. Mantenha ambos quando forem pertinentes, sem usar o vencimento como substituto da análise.
Referência: CPC 00 (R2), item 1.17: regime de competência. Consultado em 03/10/2026. ↗
Leia também: Serviço anual pago à vista: competência e saldo antecipado
Leia também: Bens de capital: crédito de IBS/CBS, custo e depreciação
Exemplo: uma fatura de R$ 2.140 e R$ 1.600 ainda por vencer
Exemplo hipotético de uma empresa com uma única conta de cartão, sem saldo vencido, juros ou outras movimentações no ciclo. Todos os valores abaixo já aparecem na fatura fechada. O equipamento foi comprado por R$ 2.400 em três parcelas iguais, sem juros; esta é a primeira. O crédito de R$ 200 corresponde a uma devolução de compra anterior, com documento e lançamento identificados.
A composição é R$ 900 + R$ 600 + R$ 800 + R$ 40 menos R$ 200, total de R$ 2.140. Esse é o valor da fatura do exemplo. As duas parcelas futuras do equipamento somam R$ 1.600 e continuam previstas, mesmo depois do pagamento integral da fatura atual.
As novas aquisições somam R$ 3.900: materiais de R$ 900, serviço de R$ 600 e equipamento de R$ 2.400. Esse total não representa automaticamente a despesa contábil do mês. Também não deve ser somado aos R$ 2.140 pagos para produzir um total de gastos de R$ 6.040. Compra e liquidação descrevem etapas ligadas.
Na conciliação bancária, vincule a saída de R$ 2.140 à obrigação da fatura. No controle de compras, mantenha os documentos e a classificação de cada aquisição. O crédito de R$ 200 precisa apontar para a compra anterior e seu tratamento, sem virar receita de venda apenas porque reduz a cobrança.
- Materiais: R$ 900 cobrados integralmente neste ciclo.
- Serviço: R$ 600 cobrados integralmente neste ciclo.
- Equipamento: parcela 1 de 3, de R$ 800; compra total de R$ 2.400.
- Tarifa contratual identificada: R$ 40.
- Crédito por devolução de compra anterior: R$ 200, já lançado.
Referência: CPC 00 (R2), item 1.17: regime de competência. Consultado em 03/10/2026. ↗
Estorno solicitado e crédito lançado são estados diferentes
No exemplo, o crédito de R$ 200 está confirmado na fatura. Se houver apenas uma promessa do fornecedor, sem lançamento e sem ajuste confirmado pelo emissor, a composição cobrada seria de R$ 2.340. Os R$ 200 devem permanecer como ocorrência a acompanhar, com protocolo e documento da devolução.
Não desconte unilateralmente o valor do pagamento supondo que a solicitação já mudou a cobrança. Confirme com o emissor como a contestação afeta a fatura e qual valor deve ser pago. Um pagamento abaixo do devido pode deixar saldo financiado ou em atraso, conforme as condições da operação.
Se o crédito entrar em ciclo posterior, relacione-o à ocorrência original e encerre a pendência somente após conferir valor e referência. Em devolução parcial, mantenha o valor aceito, o valor lançado e eventual diferença. Uma compra cancelada também pode continuar com parcelas até o processamento do ajuste; confira o comportamento efetivo, sem apagar a previsão por expectativa.
Confira a fatura antes e depois do débito bancário
O procedimento a seguir é uma proposta de organização, não um comando universal de ERP. Defina quem coleta os documentos, quem revisa as diferenças e quem autoriza o pagamento. A mesma pessoa pode exercer mais de um papel quando a organização da empresa permitir, mas a responsabilidade precisa estar registrada.
Antes de importar uma fatura, consulte os lançamentos já recebidos por integração ou arquivo. Uma compra pode ter chegado pelo documento fiscal e pelo cartão. O objetivo é relacionar as evidências à mesma operação. Não exclua a nota ou o movimento bancário só porque ambos têm vínculo com aquela compra.
- Compare o saldo anterior e os pagamentos ou créditos do ciclo com a fatura anterior. Explique qualquer valor transportado.
- Relacione cada linha cobrada à compra, parcela, tarifa, encargo ou ajuste correto. Separe lançamentos ainda provisórios da fatura fechada.
- Confronte as parcelas com o controle da compra original. Investigue parcelas repetidas, faltantes ou de valor diferente.
- Some cobranças e créditos e compare com o total exigido. Registre diferenças e confirme o valor com o emissor antes de autorizar.
- Após o pagamento, confira a saída no banco e seu reconhecimento pelo emissor. Um agendamento não comprova liquidação.
- Vincule o pagamento à fatura no sistema, confira o saldo remanescente e conserve as parcelas futuras na previsão de caixa.
Leia também: Importação de extratos: como evitar lançamentos duplicados
Financiamento da fatura e gastos sem contexto exigem revisão
Parcelar uma compra no estabelecimento e financiar o saldo de uma fatura são operações diferentes. Quando há rotativo ou parcelamento da fatura, registre a nova operação com principal, encargos, pagamentos e saldo. O Banco Central informa que o Documento Descritivo do Crédito dessas operações deve ser fornecido também a pessoas jurídicas e reúne dados para acompanhar a dívida. Use-o com o contrato e as faturas para explicar o saldo.
Uma compra desconhecida fica pendente para o portador e o emissor, com protocolo e prazo de retorno. Um gasto pessoal no cartão da empresa não se transforma em despesa empresarial por estar na fatura. Peça contexto e encaminhe o tratamento ao contador. O mesmo cuidado vale para compra empresarial paga no cartão particular de um sócio: há um possível reembolso a documentar, fora da conta do cartão corporativo.
Se a duplicidade já atingiu a escrituração, o contador deve definir a correção. A ITG 2000 (R1), itens 31 a 36, prevê formas de retificação e identificação do lançamento de origem. Preserve a evidência do erro e da correção, especialmente quando o período já foi fechado. Ajustar o saldo inicial para fazer a diferença desaparecer prejudica a reconstrução.
Referência: CFC: ITG 2000 (R1), itens 5 a 7, 26 e 31 a 36. Consultada em 03/10/2026. ↗
Referência: Banco Central: Documento Descritivo do Crédito para operações com cartão. Consultado em 03/10/2026. ↗
Leia também: Movimentações dos sócios: documentos para o contador conferir a origem
Encerre a conferência com saldo e pendências explicados
O pacote do mês deve permitir localizar a fatura fechada, sua composição, os documentos de compra, o pagamento reconhecido e as parcelas futuras. No exemplo, o pagamento integral confirmado liquida R$ 2.140 daquele ciclo, enquanto R$ 1.600 continuam previstos. As classificações contábeis permanecem sustentadas pelas aquisições e seus documentos.
Fatura paga e comprovação completa são controles separados. Se faltarem documentos de duas compras, mantenha essas duas pendências com valor, responsável e prazo, mesmo que o emissor já reconheça o pagamento integral. Não declare o mês documentalmente concluído enquanto isso estiver em aberto.
Para avaliar a rotina, acompanhe quantas linhas foram conferidas, quantas ainda não têm suporte e quais diferenças reaparecem. Registre o tempo de preparação e revisão apenas quando medido. Esses dados ajudam a localizar trabalho repetido; não demonstram economia ou ganho de precisão por conta própria.
Na conversa com a my selene, apresente o período, os sistemas usados, quem reúne os documentos e onde a conferência costuma parar. Esse contexto permite discutir o apoio disponível à rotina financeira e contábil. O guia não comprova importação automática de faturas, conciliação de cartões ou execução autônoma de pagamentos pela plataforma.
Leia também: Fluxo de caixa de 13 semanas: como montar e atualizar a projeção
Perguntas frequentes
A fatura do cartão substitui a nota fiscal da compra?
A fatura ajuda a comprovar a cobrança, mas não explica sozinha o objeto, a finalidade e o período da aquisição. Reúna o documento fiscal aplicável e outros elementos da operação. A falta de nota não autoriza inventar uma classificação nem dispensa a análise do contador.
Devo lançar a compra inteira ou somente a parcela?
Mantenha a compra inteira e seu calendário de parcelas no controle. O reconhecimento contábil depende da natureza e do período da operação; a previsão de caixa considera os vencimentos. O procedimento do ERP deve ligar esses registros sem criar duas obrigações pela mesma compra.
Paguei a fatura e ainda aparece saldo no cartão. Há erro?
Pode haver parcelas futuras, compras de outro ciclo, pagamento ainda não reconhecido ou saldo financiado. Compare a mesma data e o mesmo conceito de saldo. O limite disponível não é equivalente ao valor devido na fatura.
Posso apagar o lançamento bancário para corrigir a despesa duplicada?
Se a saída aconteceu, sua evidência deve permanecer. Descubra se a repetição está na despesa, no título, na linha importada ou no vínculo. Corrija o registro indevido pelo procedimento do sistema e, se houver efeito contábil, com o responsável pela escrituração.
Fontes consultadas
Fontes utilizadas na elaboração deste artigo.
DA LEITURA À SUA OPERAÇÃO
A conferência para quando faltam documentos?
Conheça a proposta da my selene para empresas. Na conversa, indique o período da fatura, os sistemas usados e quem acompanha as pendências com o contador.
Conhecer a proposta para empresas